
Chi phí lãi vay trở thành gánh nặng thuế
Nghị định 255 của Chính phủ về quản lý thuế đối với các giao dịch liên kết chính thức có hiệu lực từ ngày 1/7/2026. Tuy nhiên, quy định giới hạn chi phí lãi vay được trừ khi tính thuế đang khiến nhiều doanh nghiệp phát sinh thêm áp lực tài chính.
Câu chuyện được đặt ra từ trường hợp Công ty CP Phúc Sinh. Ngày 27/10, doanh nghiệp là một trong 358 đơn vị được Thuế TP. Hồ Chí Minh trao giấy khen vì thực hiện tốt chính sách, pháp luật thuế năm 2025. Tuy nhiên, qua rà soát sơ bộ, Phúc Sinh dự kiến phải nộp khoản thuế tương đương 48% lợi nhuận trước thuế trong niên độ tài chính 2025 - 2026.
Theo doanh nghiệp, mức thuế này tạo áp lực đáng kể so với thuế suất phổ thông 20%. Đặc biệt, Phúc Sinh đang cần nguồn vốn để triển khai các dự án phát triển dài hạn và chuyển đổi xanh.
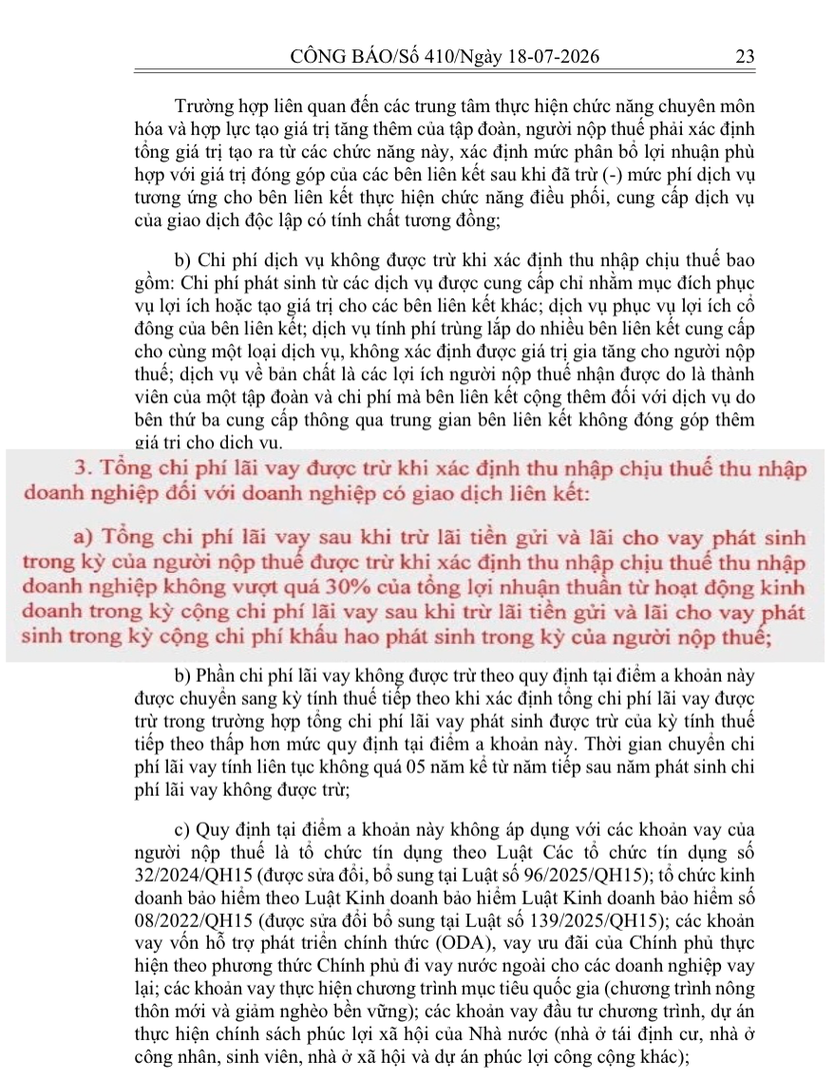
Nguyên nhân liên quan đến quy định khống chế chi phí lãi vay được trừ khi tính thuế. Theo đó, mức chi phí này không vượt quá 30% tổng lợi nhuận thuần từ hoạt động kinh doanh cộng chi phí lãi vay và chi phí khấu hao tài sản
Bà Phù Thị Mỹ Hoa Xuân - Giám đốc Tài chính Công ty CP Phúc Sinh cho biết quy định khiến nhiều khoản chi phí hợp lý, hợp lệ phát sinh thực tế không được hạch toán khi xác định thu nhập chịu thuế. Điều này buộc doanh nghiệp phải chịu thêm nghĩa vụ thuế.
Từ thực tế của doanh nghiệp, bà Xuân mong muốn cơ quan quản lý đánh giá lại mức độ phù hợp của quy định. Qua đó, những doanh nghiệp có năng lực đổi mới và đầu tư chuyên sâu có thể phát triển dựa trên việc ghi nhận đúng chi phí thực tế.
Không chỉ riêng Phúc Sinh, nhiều doanh nghiệp thuộc Hiệp hội Doanh nghiệp Xanh TP. Hồ Chí Minh cũng gặp khó khăn tương tự. Theo ông Phan Đình Tuệ - Phó Chủ tịch Hiệp hội Doanh nghiệp Xanh TP. Hồ Chí Minh, phần lớn doanh nghiệp thành viên có vốn chủ sở hữu thấp. Vì vậy, nhu cầu vay vốn ngân hàng để duy trì sản xuất, kinh doanh khá lớn.
Trong khi đó, lãi suất vay ngân hàng thời gian gần đây tăng cao. Chi phí lãi vay vì thế chiếm tỷ trọng đáng kể trong giá thành sản phẩm. Nếu áp dụng quy định hiện hành, doanh nghiệp có thể không được tính đầy đủ khoản chi phí thực tế này khi xác định nghĩa vụ thuế.
Kiến nghị tháo gỡ bất cập trong chính sách thuế đối với giao dịch liên kết
Theo các chuyên gia, quy định giới hạn chi phí lãi vay đối với doanh nghiệp có giao dịch liên kết là cần thiết. Chính sách góp phần chống chuyển giá, hạn chế xói mòn cơ sở thuế và bảo vệ nguồn thu ngân sách nhà nước. Tuy nhiên, cách áp dụng hiện nay vẫn bộc lộ những điểm chưa phù hợp với thực tiễn hoạt động của doanh nghiệp.
TS. Huỳnh Thanh Điền - Chuyên gia kinh tế cho rằng quy định đang tính tổng chi phí lãi vay của doanh nghiệp có giao dịch liên kết. Trong khi đó, nguồn vốn vay có thể đến từ nhiều đối tượng khác nhau.
Cụ thể, doanh nghiệp có thể vừa vay vốn từ các bên liên kết, vừa vay ngân hàng độc lập bên ngoài. Việc áp dụng giới hạn trên toàn bộ chi phí lãi vay mà không phân biệt nguồn vốn có thể khiến những khoản vay độc lập cũng bị ảnh hưởng
Đồng quan điểm, ông Nguyễn Văn Được - Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín nhận định đây là bất cập khá phổ biến trong thực tiễn. Theo ông, việc lồng ghép chính sách vốn mỏng vào quy định về giao dịch liên kết có thể dẫn đến những trường hợp chưa phù hợp.
Trước những vướng mắc này, Hiệp hội Doanh nghiệp Xanh TP. Hồ Chí Minh kiến nghị Chính phủ và Bộ Tài chính sớm rà soát, điều chỉnh quy định. Trong đó, cần phân biệt rõ các khoản vay độc lập từ ngân hàng với những khoản vay thực sự phát sinh từ quan hệ liên kết.
Ông Phan Đình Tuệ cho rằng những ưu điểm của Nghị định 255 vẫn cần được duy trì. Tuy nhiên, các khoản vay ngân hàng độc lập, không liên quan đến hệ sinh thái doanh nghiệp liên kết, cần được xem xét là chi phí hợp lý, hợp lệ khi tính thuế.
Bên cạnh đó, TS. Huỳnh Thanh Điền đề xuất cần xem xét cả mục đích sử dụng vốn vay. Đặc biệt, những khoản vay phục vụ chuyển đổi xanh, chuyển đổi số và đổi mới công nghệ cần được cân nhắc phù hợp.
Theo chuyên gia, đây cũng là những lĩnh vực đang được Chính phủ khuyến khích. Việc tạo điều kiện để doanh nghiệp tiếp cận và sử dụng nguồn vốn sẽ góp phần thúc đẩy quá trình chuyển đổi, nâng cao năng lực cạnh tranh.
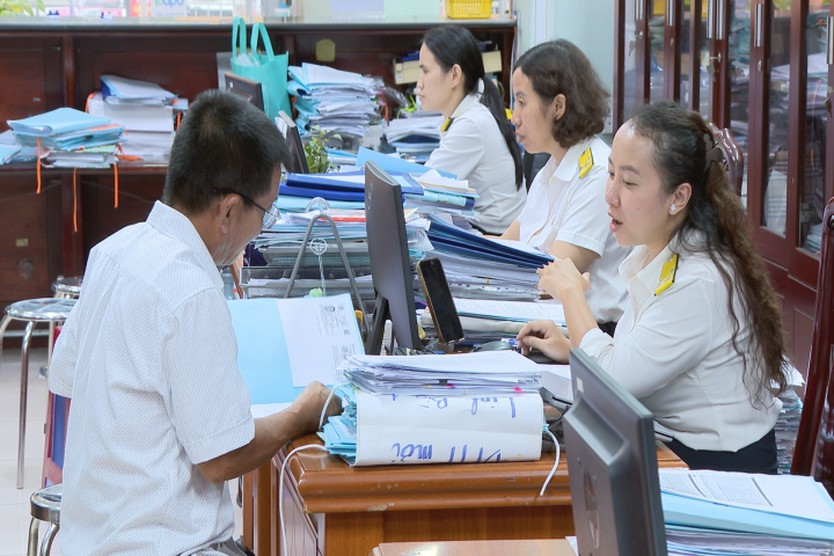
Trong bối cảnh doanh nghiệp cần nguồn lực lớn cho sản xuất và đổi mới, việc hoàn thiện quy định về chi phí lãi vay trong giao dịch liên kết là yêu cầu đáng quan tâm
Những kiến nghị từ cộng đồng doanh nghiệp kỳ vọng sẽ được cơ quan chức năng xem xét thấu đáo. Qua đó, chính sách thuế vừa bảo đảm kỷ cương, vừa tạo điều kiện để doanh nghiệp đầu tư và phát triển bền vững.
Email:
Mã xác nhận: