
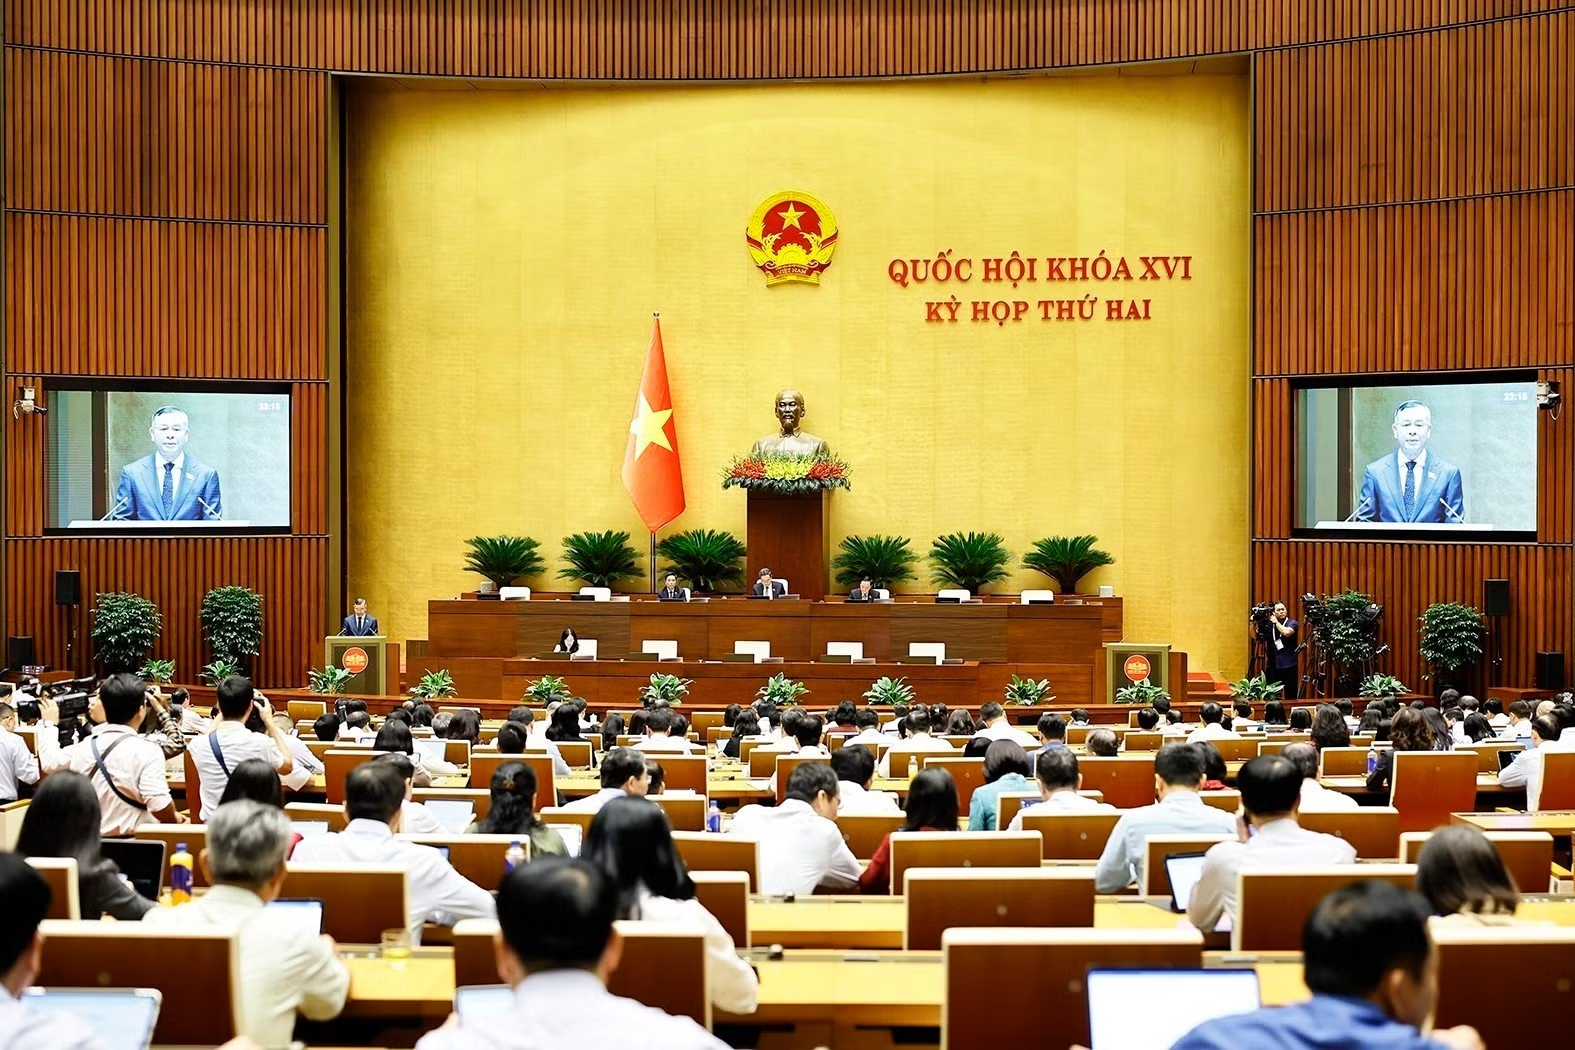
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn phát biểu tại phiên họp tổ ngày 23/10 của Quốc hội (Ảnh: Doãn Tấn/TTXVN)
Theo Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, các dự án Luật nhằm thể chế hóa Nghị quyết 72 của Bộ Chính trị về một số giải pháp đột phá, tăng cường bảo vệ sức khỏe và nâng cao sức khỏe của nhân dân; Nghị quyết 21 của Ban Chấp hành Trung ương về quan điểm, định hướng sửa đổi luật đất đai và các luật có liên quan.
Về thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân, Bộ trưởng Bộ Tài chính cho biết, dự thảo Luật sửa đổi bổ sung khoản 5 điều 15 của Luật Thuế thu nhập doanh nghiệp về miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục không phân biệt công lập hay tư thục, hoạt động không vì mục tiêu lợi nhuậ, nhằm thực hiện chủ trương của Đảng tại Nghị quyết 71.
Bên cạnh đó, dự thảo Luật cũng bổ sung quy định miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập doanh nghiệp, cá nhân kinh doanh dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám chữa bệnh.
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn khẳng định: “Cùng với việc thực hiện các chính sách miễn, giảm, gia hạn thuế, phí, lệ phí, tiền thuê đất, Chính phủ đề xuất bổ sung quy định miễn thuế đối với phần thu nhập của doanh nghiệp, cá nhân cư trú từ cung cấp suất ăn cho cơ sở giáo dục, khám chữa bệnh để góp phần hỗ trợ cho các doanh nghiệp, cá nhân kinh doanh trong việc giảm chi phí đối với việc cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám, chữa bệnh, thúc đẩy việc hình thành cơ sở cung cấp suất ăn có quy mô lớn, tuân thủ đầy đủ các quy định về an toàn thực phẩm, qua đó giảm chi phí cho người học, người bệnh. Quy định miễn thuế này áp dụng đối với cả doanh nghiệp cung cấp suất ăn nộp thuế thu nhập doanh nghiệp theo tỷ lệ phần trăm trên doanh thu”.
Về thuế sử dụng đất phi nông nghiệp, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh, dự thảo Luật bổ sung quy định trường hợp được miễn thuế sử dụng đất phi nông nghiệp của cơ sở giáo dục tại Điều 9 của Luật Thuế sử dụng đất phi nông nghiệp để thực hiện chủ trương của Đảng.
Đồng thời, dự thảo Luật quy định bổ sung miễn thuế sử dụng đất phi nông nghiệp đối với đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc, vùng miền núi theo quy định của Chính phủ tại điều 9 Luật Thuế sử dụng đất phi nông nghiệp để thực hiện chủ trương của Đảng tại Nghị quyết 21.
Bên cạnh đó, dự thảo Luật bổ sung quy định về thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng tại điều 7 Luật Thuế sử dụng đất phi nông nghiệp để thực hiện chủ trương của Đảng tại Nghị quyết 21.
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh: “Đây là mức thuế suất cao nhất tại Luật Thuế sử dụng đất phi nông nghiệp hiện hành, tương đương với thuế suất đối với đất lấn chiếm và gấp bảy lần đất ở trong hạn mức. Đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng được xác định theo quy định của pháp luật về đất đai”.
Ngoài ra, dự thảo Luật cũng sửa đổi hoàn thiện quy định về đăng ký, khai, tính và nộp thuế sử dụng đất phi nông nghiệp tại điều 8 Luật Thuế sử dụng đất phi nông nghiệp để phù hợp với tên gọi theo tổ chức bộ máy hành chính sau khi sắp xếp.
Thẩm tra dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi nhấn mạnh, Ủy ban Kinh tế và Tài chính nhất trí với việc miễn thuế thu nhập doanh nghiệp cho các cơ sở giáo dục tư thục hoạt động không vì lợi nhuận.
Chủ nhiệm Phan Văn Mãi cho biết, có nhiều ý kiến đại biểu Quốc hội cho rằng, trong điều kiện nguồn lực hỗ trợ còn hạn chế của ngân sách nhà nước hiện nay, chính sách ưu đãi miễn thuế thu nhập doanh nghiệp cần được cân nhắc và đánh giá một cách thỏa đáng, có sự phân biệt giữa các đơn vị công lập và tư thục, qua đó gián tiếp tác động đến các nhóm đối tượng người học khác nhau.
Chính sách ưu đãi hỗ trợ cần được tập trung vào các nhóm đối tượng kém thuận lợi, tránh khoảng sụt giảm của ngân sách Nhà nước lại được dành cho các đối tượng thụ hưởng có thu nhập cao.
Một số ý kiến đại biểu Quốc hội đề nghị cân nhắc kỹ lưỡng việc đề xuất và thiết kế chính sách này nhằm đảm bảo đúng đối tượng, mang lại thụ hưởng trực tiếp cho người học, đồng thời đề nghị quy định rõ tiêu chí, điều kiện được miễn thuế, giải pháp bảo đảm quản lý chặt chẽ, cơ chế giám sát hiệu quả, tránh bị trục lợi chính sách.
Về miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám chữa bệnh, Ủy ban Kinh tế và Tài chính cho rằng, bảo đảm bữa ăn an toàn, chất lượng cho học sinh, người bệnh là yêu cầu cần thiết. Thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân là thuế trực thu, nên việc miễn thuế không làm giảm giá suất ăn khi chưa có cơ chế bảo đảm lợi ích được chuyển đến người học, người bệnh...
Nguồn: TTXVN
Email:
Mã xác nhận: