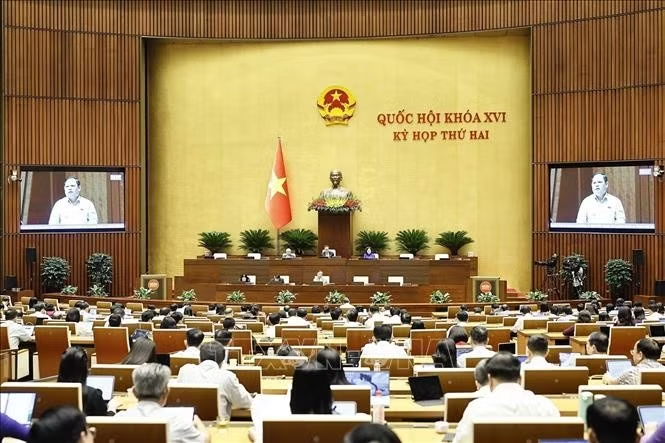
Quang cảnh phiên họp, chiều 5/11
Dự thảo Luật Đấu thầu (sửa đổi) gồm 8 chương và 59 điều; trong đó sửa đổi, bổ sung nhiều quy định nhằm bảo đảm tính khả thi, đồng bộ, thống nhất của hệ thống pháp luật về đấu thầu; nâng cao chất lượng, hiệu quả hoạt động đấu thầu; đơn giản hóa quy trình, thủ tục, rút ngắn thời gian thực hiện dự án, đẩy mạnh phân cấp, phân quyền trong hoạt động lựa chọn nhà thầu, nhà đầu tư.
Cụ thể, dự thảo bổ sung quy định về chính sách và nguyên tắc cơ bản trong hoạt động đấu thầu; làm rõ khái niệm nhà thầu bao gồm cả “nhà thầu quản lý” nhằm trao quyền chủ động cho nhà thầu trong quản lý, tổ chức thực hiện gói thầu nhưng phải bảo đảm trách nhiệm toàn diện về chất lượng, tiến độ, chi phí, hiệu quả; bổ sung, hoàn thiện cơ chế ưu tiên, ưu đãi trong hoạt động đấu thầu đối với lao động là người cao tuổi, sản phẩm công nghệ cao, công nghệ chiến lược, hàng hóa xuất xứ Việt Nam, doanh nghiệp nhỏ và vừa, các đối tượng khác theo pháp luật quản lý ngành, lĩnh vực; hoàn thiện quy định để ưu tiên tổ chức đấu thầu trong nước nhằm góp phần hỗ trợ phát triển, nâng cao năng lực của doanh nghiệp Việt Nam.
Dự thảo Luật đơn giản hóa, lược bỏ quy định và/hoặc thủ tục trung gian, không cần thiết như thủ tục sơ tuyển, mời quan tâm, kế hoạch tổng thể lựa chọn nhà thầu, phương thức hai giai đoạn; đơn giản hóa các hình thức lựa chọn nhà thầu; hoàn thiện quy định về hành vi bị cấm trong hoạt động lựa chọn nhà thầu, nhà đầu tư.
Dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân tập trung, bám sát và thể chế hóa các chủ trương của Đảng về ưu đãi thuế thu nhập doanh nghiệp, thuế sử dụng đất phi nông nghiệp đối với các cơ sở giáo dục trong nước nhằm góp phần tạo đột phá phát triển giáo dục và đào tạo tại Nghị quyết số 71-NQ/TW, góp phần nâng cao sức khỏe học đường, sức khỏe cộng đồng tại Nghị quyết số 72-NQ/TW, chính sách tài chính và chính sách thuế đối với đất đai tại Nghị quyết số 21-NQ/TW.
Dự thảo Luật sửa đổi, bổ sung khoản 5 Điều 15 Luật Thuế thu nhập doanh nghiệp. Theo đó, dự thảo quy định: "Tổ chức khoa học và công nghệ công lập, cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận được miễn thuế theo quy định của Chính phủ. Việc xác định cơ sở giáo dục công lập; cơ sở giáo dục tư thục hoạt động không vì lợi nhuận thực hiện theo quy định của pháp luật về giáo dục, giáo dục nghề nghiệp, giáo dục đại học".
Dự thảo Luật bổ sung quy định về các nội dung: miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập của doanh nghiệp, cá nhân kinh doanh từ dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh; trường hợp miễn thuế sử dụng đất phi nông nghiệp của cơ sở giáo dục; miễn thuế sử dụng đất phi nông nghiệp đối với người dân tộc thiểu số.
Đáng chú ý, dự thảo bổ sung quy định thuế suất đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng. Cụ thể, dự thảo quy định: "Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng thực hiện theo quy định pháp luật về đất đai”.
Nguồn: TTXVN