Các khoản thu đầu năm có được giảm trừ thuế?
Theo Nghị định 253/2026/NĐ-CP của Chính phủ, có hiệu lực từ ngày 1/7/2026, người nộp thuế là cá nhân cư trú được giảm trừ một số khoản chi giáo dục - đào tạo cho bản thân và người phụ thuộc khi xác định thu nhập chịu thuế. Mức giảm trừ đối với chi phí giáo dục - đào tạo tối đa là 24 triệu đồng/năm.
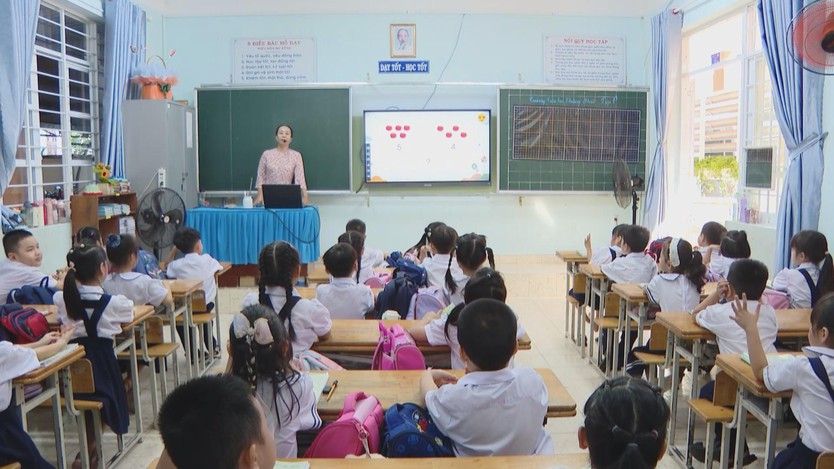
Mức giảm trừ đối với chi phí giáo dục - đào tạo tối đa là 24 triệu đồng mỗi năm
Tuy nhiên, theo chuyên gia thuế, việc xác định khoản chi đủ điều kiện cần căn cứ vào phạm vi giáo dục - đào tạo được quy định thay vì mặc định tính tất cả khoản thu của nhà trường.
Bên cạnh việc xác định đúng khoản chi, phụ huynh cần lưu ý chứng từ thanh toán để chứng minh chi phí thực tế.
Ông Nguyễn Văn Được - Tổng Giám đốc Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín, khuyến nghị phụ huynh nên liên hệ cơ sở giáo dục để yêu cầu cung cấp giấy tờ theo quy định. Tùy loại hình trường học, chứng từ có thể gồm phiếu thu, hóa đơn điện tử, hóa đơn giá trị gia tăng, hóa đơn bán hàng và các giấy tờ liên quan.
Người nộp thuế phải trực tiếp quyết toán thuế
Một điểm đáng chú ý khác trong Nghị định 253 là người nộp thuế có yêu cầu giảm trừ các khoản chi giáo dục theo quy định phải trực tiếp thực hiện quyết toán thuế, không ủy quyền quyết toán cho đơn vị chi trả thu nhập.
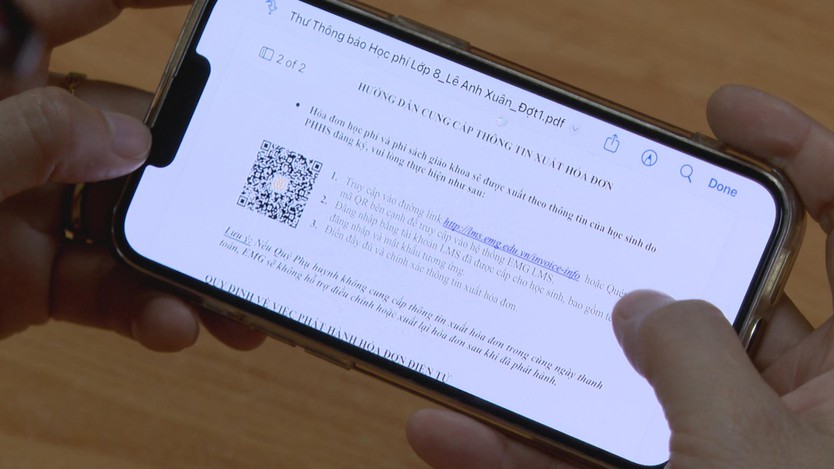
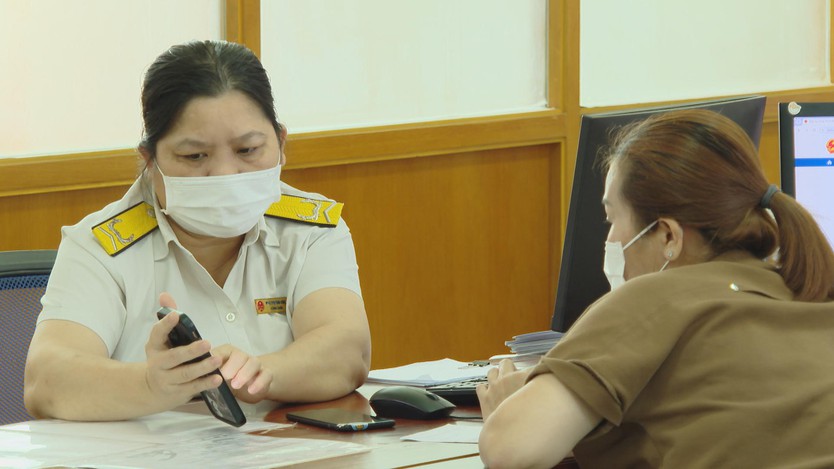
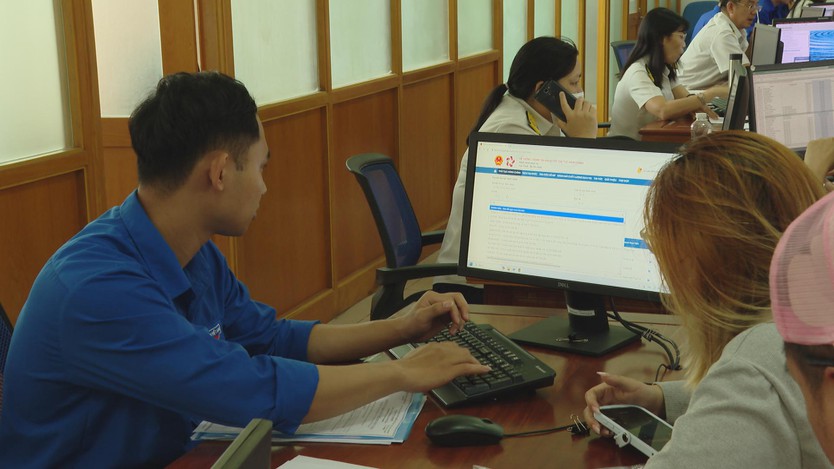
Người nộp thuế cần chủ động tìm hiểu quy định và thực hiện quyết toán theo hướng dẫn
“Hóa đơn, chứng từ phải có đầy đủ thông tin theo quy định, trong đó có thông tin người nộp thuế và người phụ thuộc. Đồng thời, khoản chi phải đáp ứng điều kiện về nguồn tiền theo quy định, không phải khoản đã được bảo hiểm hoặc đơn vị khác chi trả thay”, bà Mai Thị Nghĩa Lê - Trưởng phòng Thuế cá nhân và hộ kinh doanh và thu khác, Thuế TP. Hồ Chí Minh cho biết.
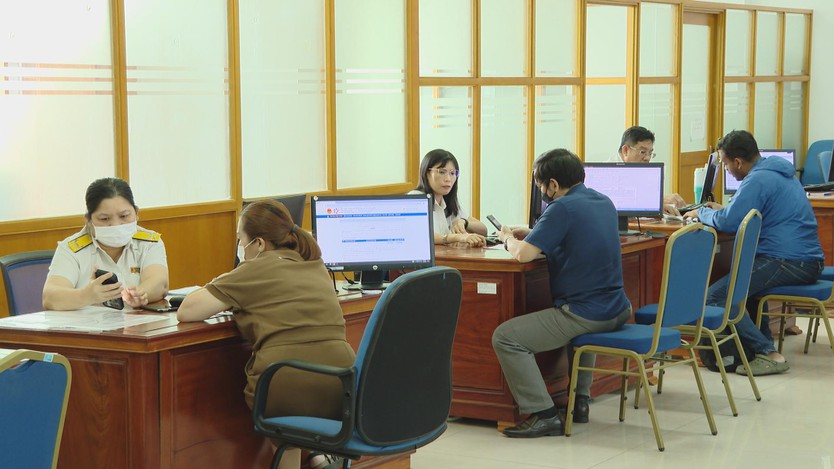
Người nộp thuế cần lưu ý chứng từ khi đề nghị giảm trừ chi phí giáo dục
Theo Thuế TP. Hồ Chí Minh, đây là chính sách mới nên một số nội dung có thể tiếp tục được hướng dẫn cụ thể trước kỳ quyết toán thuế năm 2026. Vì vậy, người nộp thuế cần theo dõi hướng dẫn chính thức để xác định đúng khoản chi đủ điều kiện và chuẩn bị hồ sơ phù hợp.